
Idrogeno come fonte energetica
PRO O CONTRO?
L’idrogeno viene spesso descritto come “fonte energetica”; in senso tecnico, però, è più corretto definirlo un vettore o combustibile secondario, perché deve essere prodotto a partire da altre fonti di energia. Questa distinzione non è solo terminologica: è il punto da cui nasce una parte rilevante del dibattito pubblico. Se produrlo richiede elettricità, gas naturale o altre risorse, la questione non è soltanto se l’idrogeno “funzioni”, ma dove convenga usarlo, con quale filiera, con quali standard di sostenibilità e con quali costi economici, ambientali e geopolitici. Il dibattito nasce da un presupposto fondamentale: l’idrogeno non va valutato isolatamente, ma confrontato con le alternative disponibili per la decarbonizzazione, in particolare l’elettrificazione diretta, l’efficienza energetica, il potenziamento delle reti, i sistemi di accumulo e le tecnologie di cattura e stoccaggio della CO₂.
IL DIBATTITO IN 2 MINUTI:
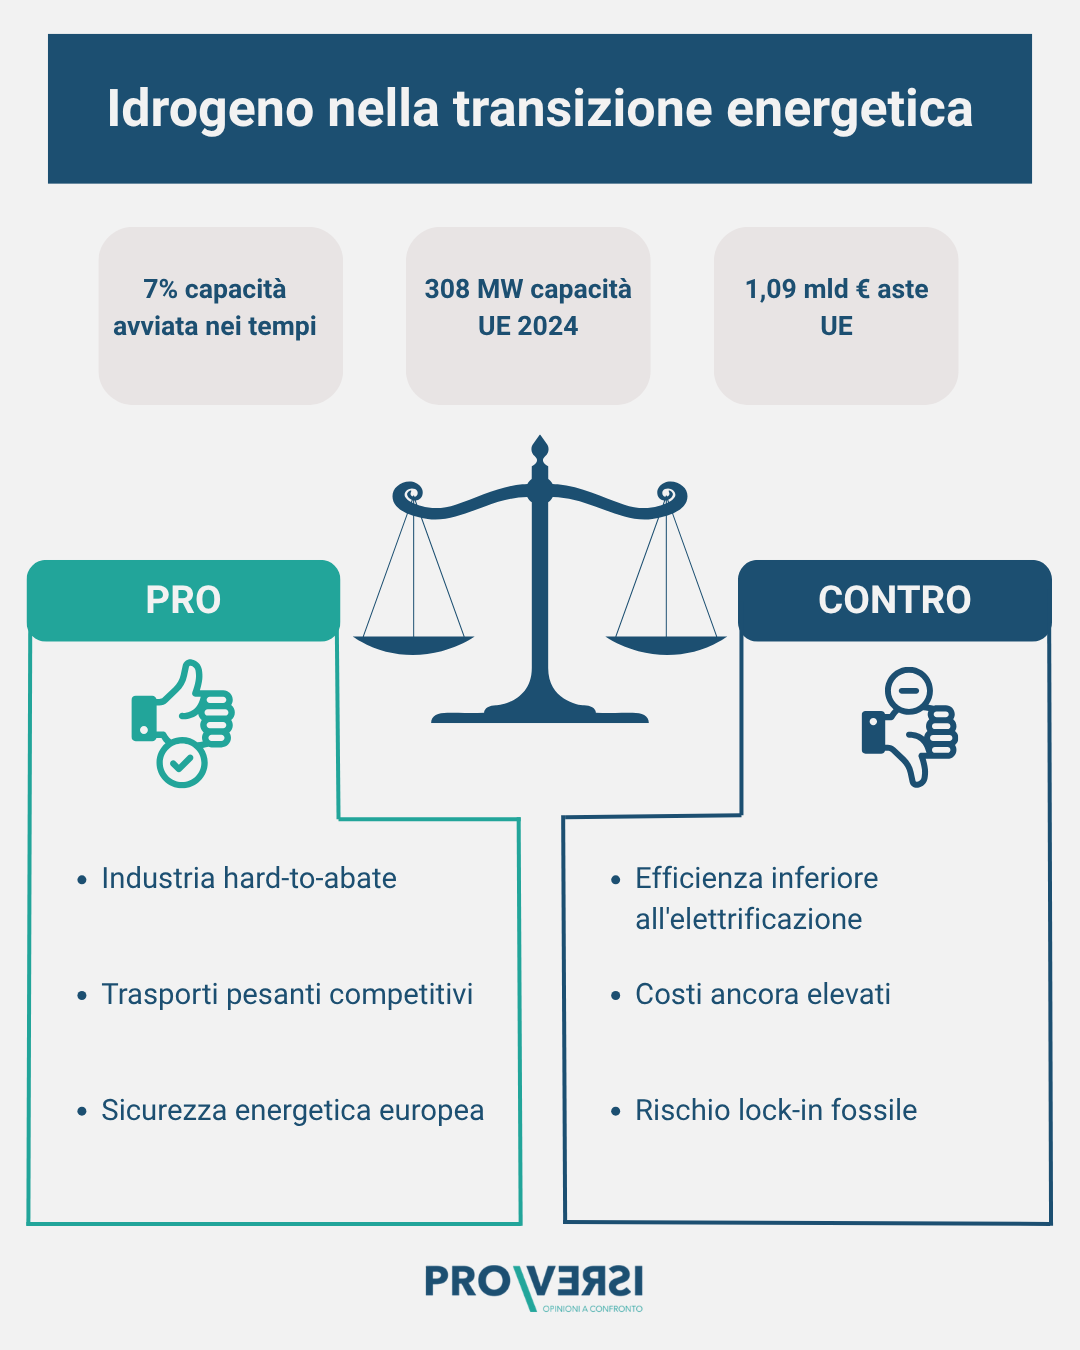
Industria pesante, fertilizzanti, shipping e parte dei trasporti lunghi restano i campi in cui l’idrogeno è considerato più utile.
Per produrlo serve molta energia: se l’elettrificazione diretta è possibile, spesso costa meno e disperde meno.
Aste, aiuti di Stato, market-matching e nuove reti mostrano che l’UE punta a creare un mercato, non solo a finanziare test.
Se il settore si regge troppo su idrogeno blu o regole permissive, può prolungare la dipendenza da gas e CCS.
Pipeline, certificazioni di rete e meccanismi europei riducono l’argomento secondo cui il settore sarebbe ancora solo progettuale.
La disputa non è più sull’utilità dell’idrogeno, ma sulla selezione delle priorità, degli standard e dei costi pubblici accettabili.
L’idrogeno serve dove l’elettrificazione non arriva

La tesi favorevole più solida non presenta l’idrogeno come una soluzione universale, ma come uno strumento necessario in alcuni settori nei quali l’elettrificazione diretta non è sufficiente, non è ancora matura o comporta costi tecnici ed economici molto elevati. In questa prospettiva, l’idrogeno non compete con l’elettrificazione: la completa. Il suo ruolo principale sarebbe quello di intervenire nei comparti in cui la transizione energetica richiede una molecola, un combustibile o un reagente industriale capace di sostituire gas naturale, carbone, petrolio o materie prime fossili.
Una delle analisi più citate a sostegno di questa impostazione è la rassegna pubblicata nel 2025 su “Nature Reviews Clean Technology”, che individua gli ambiti più promettenti per l’idrogeno nella produzione di acciaio, nell’industria chimica, nell’accumulo energetico di lunga durata e nel trasporto pesante su lunghe distanze. Si tratta di settori nei quali il fabbisogno energetico è elevato, i processi industriali sono complessi e la semplice sostituzione dei combustibili fossili con elettricità rinnovabile non sempre risolve il problema. Anche il Global Hydrogen Review 2025 dell’International Energy Agency (IEA), l’Agenzia Internazionale dell’Energia, conferma che l’interesse per l’idrogeno a basse emissioni si concentra soprattutto nei settori cosiddetti hard-to-abate, cioè difficili da decarbonizzare per ragioni tecniche, economiche o infrastrutturali.
La stessa linea è sostenuta da E3G, organizzazione indipendente specializzata in politiche climatiche e transizione energetica, secondo cui l’Unione europea dovrebbe concentrare regole e incentivi proprio sugli usi più difficili da elettrificare. Questo punto è centrale per distinguere la tesi favorevole da una posizione genericamente promozionale: i sostenitori più cauti dell’idrogeno non chiedono di impiegarlo ovunque, ma di proteggerne gli impieghi strategici. L’argomento è che, senza idrogeno rinnovabile o a basse emissioni, alcuni settori industriali rischierebbero di non disporre di strumenti sufficienti per ridurre in modo profondo le proprie emissioni.
Le evidenze più recenti rafforzano questa lettura mirata. Il 4 giugno 2026 l’ENEA, Agenzia nazionale per le nuove tecnologie, l’energia e lo sviluppo economico sostenibile, ha diffuso i risultati di uno studio sul trasporto merci. Secondo l’analisi, i veicoli alimentati da celle a combustibile a idrogeno potrebbero risultare competitivi nelle tratte superiori ai 300 chilometri e per mezzi fino a 18 tonnellate. Per i veicoli più pesanti il confronto con i camion elettrici a batteria resta aperto, ma lo studio suggerisce che l’idrogeno possa offrire vantaggi operativi in condizioni specifiche, soprattutto quando servono autonomia, tempi rapidi di rifornimento e continuità di utilizzo.
Anche un commento scientifico pubblicato nel 2026 sulla rivista “npj Sustainable Mobility and Transport”, pur criticando una diffusione generalizzata dell’idrogeno nei trasporti, riconosce che questa tecnologia può avere un ruolo nei segmenti caratterizzati da lunghe percorrenze, elevata domanda energetica e limitate possibilità di elettrificazione diretta. Per i favorevoli, questa selettività non riduce l’importanza dell’idrogeno: al contrario, la rende più credibile. L’idrogeno viene difeso non perché “verde” in sé, ma perché può svolgere funzioni che altre tecnologie non riescono sempre a coprire con la stessa efficacia.
Questa impostazione trova riscontro anche nelle politiche europee più recenti. Il 29 aprile 2026 la Commissione europea ha concluso il primo ciclo dell’EU Hydrogen Mechanism, uno strumento pensato per mettere in contatto produttori e potenziali acquirenti di idrogeno. Il suo obiettivo è affrontare una fragilità strutturale del settore: la difficoltà di far crescere contemporaneamente domanda e offerta. Il 7 maggio 2026 la European Hydrogen Bank, il programma europeo di sostegno economico ai progetti di idrogeno rinnovabile, ha selezionato nove progetti in sette Paesi nella terza asta competitiva. Hydrogen Europe, l’associazione che rappresenta gran parte dell’industria europea dell’idrogeno, ha interpretato questi risultati come un segnale dell’esistenza di una domanda industriale potenziale.
Nella stessa direzione si colloca l’autorizzazione da parte della Commissione europea di un regime italiano di aiuti pubblici da 6 miliardi di euro destinato all’idrogeno rinnovabile per industria e trasporti. Per i sostenitori, questi interventi mostrano che l’idrogeno sta passando dalla fase dimostrativa a quella dell’applicazione industriale mirata. La tesi favorevole, dunque, non consiste nel sostituire elettrificazione, efficienza, reti o accumuli, ma nel riconoscere che questi strumenti non coprono da soli tutti i bisogni della decarbonizzazione. L’idrogeno viene quindi presentato come una tecnologia complementare, da usare dove può aggiungere valore reale alla transizione energetica.
Nina Celli, 9 giugno 2026
L’idrogeno rischia di sottrarre risorse a soluzioni più efficienti
La tesi contraria non nega che l’idrogeno possa avere applicazioni utili in alcuni settori industriali o logistici. Contesta però l’idea che questa utilità limitata basti a giustificare una forte espansione del settore, soprattutto quando esistono alternative più efficienti, più mature e meno costose. Il punto centrale della critica è il costo opportunità: ogni investimento pubblico o privato nell’idrogeno deve essere confrontato con ciò che si potrebbe ottenere destinando le stesse risorse a elettrificazione diretta, efficienza energetica, reti elettriche, rinnovabili e sistemi di accumulo.
Il primo limite riguarda l’efficienza energetica. Produrre idrogeno richiede energia; successivamente l’idrogeno deve essere compresso o liquefatto, trasportato, stoccato e infine utilizzato in un processo industriale, in un motore o in una cella a combustibile. Ogni passaggio comporta perdite. Per questo, quando è possibile usare direttamente elettricità rinnovabile, l’idrogeno tende a essere meno efficiente. La rassegna di “Nature Reviews Clean Technology” sottolinea proprio questo aspetto: nei settori in cui l’elettrificazione diretta è tecnicamente praticabile, l’impiego dell’idrogeno può comportare maggiori costi e un uso meno razionale dell’elettricità pulita disponibile.
I dati di mercato rafforzano questa obiezione. L’ACER, Agency for the Cooperation of Energy Regulators, cioè l’Agenzia dell’Unione europea per la cooperazione fra i regolatori nazionali dell’energia, ha rilevato che nel 2024 il costo medio dell’idrogeno rinnovabile in Europa era ancora circa quattro volte superiore a quello dell’idrogeno convenzionale prodotto da fonti fossili. L’agenzia ha inoltre osservato che la capacità installata di elettrolizzatori, cioè gli impianti che producono idrogeno tramite elettrolisi dell’acqua, continua a crescere ma resta molto distante dagli obiettivi europei. Per i critici, questo divario indica che il settore è ancora lontano dalla maturità industriale necessaria per una diffusione ampia.
Un secondo limite riguarda la realizzabilità dei progetti annunciati. Lo studio pubblicato su “Nature Energy” da Fabian Odenweller e Falko Ueckerdt mostra che solo una quota ridotta della capacità di produzione annunciata entra effettivamente in funzione nei tempi previsti. Molti progetti vengono rinviati, ridimensionati o cancellati a causa dell’aumento dei costi, dell’incertezza regolatoria, della difficoltà di ottenere finanziamenti e dell’assenza di acquirenti disposti a pagare prezzi elevati per l’idrogeno a basse emissioni. Per il fronte contrario, questo dimostra che il problema non è soltanto produrre idrogeno a costi più bassi, ma costruire un mercato realmente sostenibile.
Da qui nasce la questione della bancabilità, cioè la capacità di un progetto di attrarre investimenti e finanziamenti perché considerato economicamente credibile. Se molti progetti di idrogeno dipendono da sussidi pubblici, contratti garantiti, agevolazioni fiscali o altri strumenti di sostegno, i critici chiedono di valutare con attenzione se tali risorse producano benefici superiori rispetto ad altre politiche energetiche. In un contesto di risorse limitate, finanziare l’idrogeno in modo esteso può significare ridurre lo spazio per interventi già disponibili e spesso più efficienti, come l’isolamento degli edifici, il potenziamento delle reti elettriche, l’espansione delle rinnovabili o la diffusione di pompe di calore e veicoli elettrici.
Anche E3G, pur riconoscendo un ruolo dell’idrogeno nei settori hard-to-abate, invita l’Unione europea a rifocalizzare la propria strategia. Questa posizione è importante perché mostra che la critica non coincide necessariamente con un rifiuto totale dell’idrogeno. Il nodo è evitare che una tecnologia utile in alcuni ambiti venga trasformata in una risposta generale alla transizione energetica. Secondo i contrari, il rischio è che la narrazione dell’idrogeno come soluzione strategica finisca per giustificare infrastrutture sovradimensionate, sussidi permanenti e applicazioni poco competitive.
Mentre la tesi Pro insiste sulla necessità di usare l’idrogeno nei settori dove le alternative non bastano, la tesi contro mette al centro il rischio che questa eccezione venga estesa troppo. L’idrogeno può essere utile, ma proprio per i suoi costi, le sue perdite energetiche e la sua dipendenza da sostegni pubblici dovrebbe essere trattato come una risorsa scarsa e da usare con estrema prudenza. La priorità della transizione non dovrebbe essere costruire un grande mercato dell’idrogeno, ma ridurre il più possibile il bisogno di idrogeno attraverso elettrificazione diretta, efficienza e investimenti nelle infrastrutture già mature.
Nina Celli, 9 giugno 2026
L’idrogeno può diventare una leva di sicurezza energetica e flessibilità
Secondo una delle principali argomentazioni favorevoli, il valore dell’idrogeno non risiede soltanto nei suoi possibili usi finali, ma nella capacità di collegare tra loro componenti diverse del sistema energetico. In questa prospettiva, l’idrogeno viene considerato non semplicemente come un combustibile o una materia prima industriale, ma come un vettore energetico in grado di integrare produzione rinnovabile, reti di trasporto dell’energia, sistemi di accumulo, attività industriali e trasporti. Questa visione è presente nelle politiche europee da diversi anni. Nella Strategia europea per l’idrogeno pubblicata nel 2020, la Commissione europea ha presentato l’idrogeno come uno strumento per favorire l’integrazione dei sistemi energetici e facilitare la decarbonizzazione dei settori più difficili da elettrificare. Nel 2021 il Parlamento europeo ha ulteriormente sviluppato questa impostazione, collegando l’idrogeno non soltanto agli obiettivi climatici, ma anche al rafforzamento del mercato interno dell’energia, alla resilienza economica e all’autonomia strategica dell’Unione.
Nel 2026 questa argomentazione ha acquisito nuova rilevanza. Il dibattito energetico europeo non riguarda più esclusivamente la riduzione delle emissioni di gas serra, ma anche il modo in cui raggiungere tale obiettivo senza creare nuove dipendenze strategiche. La guerra in Ucraina, la volatilità dei prezzi dell’energia e la crescente competizione industriale con Stati Uniti e Cina hanno infatti riportato al centro temi come la sicurezza degli approvvigionamenti, la sovranità tecnologica e la competitività industriale.
Le infrastrutture rappresentano l’aspetto più concreto di questa strategia. Il 22 maggio 2026 nei Paesi Bassi è stato inaugurato un importante tratto della futura rete nazionale per il trasporto dell’idrogeno: un segmento di circa 32 chilometri situato nell’area portuale di Rotterdam, destinato a collegare siti di produzione e grandi utenti industriali. Per i sostenitori dell’idrogeno, iniziative di questo tipo sono importanti perché consentono di superare la logica dei singoli progetti isolati e di costruire un vero mercato integrato.
Un ulteriore passo in questa direzione è arrivato il 3 giugno 2026, quando l’ACER (Agency for the Cooperation of Energy Regulators), l’Agenzia dell’Unione europea che coordina i regolatori nazionali dell’energia, ha espresso parere favorevole alla certificazione del primo gestore europeo di una rete dedicata al trasporto dell’idrogeno. Secondo i favorevoli, questo passaggio indica che il settore sta entrando nella fase della regolazione infrastrutturale, caratterizzata dalla definizione di regole comuni per l’accesso alle reti, la gestione del mercato e la tutela della concorrenza.
Particolare importanza viene attribuita anche al tema dell’unbundling, principio regolatorio secondo il quale la gestione delle infrastrutture di trasporto deve essere separata dalle attività di produzione e vendita dell’energia. L’obiettivo è evitare posizioni dominanti e garantire l’accesso non discriminatorio alle reti. Per i sostenitori dell’idrogeno, la costruzione di standard comuni, regole tariffarie armonizzate e corridoi energetici transfrontalieri rappresenta una condizione essenziale affinché il settore possa svilupparsi in modo coordinato a livello europeo.
A questa dimensione infrastrutturale si aggiunge una più ampia dimensione geopolitica e industriale. Il rapporto pubblicato il 12 maggio 2026 da DNV, società internazionale specializzata in certificazione e consulenza energetica, prevede una forte crescita dell’idrogeno a basse emissioni nei prossimi decenni. Lo studio sottolinea che tale sviluppo sarà influenzato sia dalle esigenze di sicurezza energetica sia dalla crescente capacità industriale della Cina nella produzione di elettrolizzatori, componenti e tecnologie legate all’idrogeno. Anche la Global Hydrogen Review 2025 dell’International Energy Agency (IEA), l’Agenzia Internazionale dell’Energia, evidenzia che il numero di politiche pubbliche, programmi di sostegno e progetti industriali dedicati all’idrogeno è aumentato significativamente negli ultimi anni. L’IEA osserva che molti governi considerano ormai l’idrogeno non soltanto uno strumento di decarbonizzazione, ma anche una leva di politica industriale e di competitività economica.
Da questa prospettiva, il sostegno all’idrogeno viene giustificato non soltanto sulla base dei benefici ambientali immediati, ma anche come investimento strategico di medio e lungo periodo. L’argomento è che l’Europa rischierebbe di perdere competenze industriali, capacità produttive e quote di mercato se rinunciasse a sviluppare una propria filiera mentre altre grandi economie consolidano le proprie posizioni. Costruire oggi capacità produttiva, infrastrutture, standard tecnici e domanda industriale significherebbe quindi presidiare uno dei possibili segmenti chiave dell’economia decarbonizzata del futuro.
In questa lettura, l’idrogeno non viene sostenuto soltanto perché può contribuire alla riduzione delle emissioni. Viene sostenuto perché potrebbe rafforzare la sicurezza energetica europea, ridurre vulnerabilità strategiche, favorire la nascita di nuove filiere industriali e consentire all’Unione europea di partecipare in modo più competitivo alla trasformazione energetica globale. Anche se i costi attuali restano elevati e molte incertezze rimangono aperte, i favorevoli considerano l’idrogeno un investimento strategico nella capacità industriale e tecnologica del continente.
Nina Celli, 9 giugno 2026
Senza regole severe, l’idrogeno può prolungare il fossile invece di sostituirlo
Una delle principali obiezioni all’espansione dell’idrogeno riguarda la sua effettiva capacità di contribuire alla decarbonizzazione. Secondo questa critica, il problema non consiste soltanto nel costo della tecnologia, ma nella difficoltà di garantire che l’idrogeno commercializzato come “pulito”, “a basse emissioni” o “rinnovabile” produca davvero i benefici climatici dichiarati. L’impatto ambientale dell’idrogeno dipende infatti da numerosi fattori: la fonte energetica utilizzata per produrlo, la materia prima impiegata, le emissioni associate alla filiera, l’eventuale cattura della CO₂, le perdite di metano lungo la catena di approvvigionamento e le regole adottate per certificarne l’origine.
Per questo motivo, una parte rilevante del dibattito contemporaneo non riguarda tanto l’idrogeno in sé, quanto i criteri utilizzati per definirlo. La questione è diventata particolarmente visibile il 5 maggio 2026, quando il “Financial Times” ha riportato le pressioni esercitate da Shell e da altre imprese del settore affinché l’Unione europea rinviasse l’introduzione dell’hourly matching, prevista dal 2030. Questa regola richiede che la produzione di idrogeno rinnovabile sia associata, ora per ora, a una quantità equivalente di elettricità proveniente da fonti rinnovabili. Secondo l’industria, l’obbligo potrebbe aumentare i costi e rallentare la crescita del settore, perché renderebbe più complessa la gestione degli impianti. I critici, invece, sostengono che senza una corrispondenza temporale rigorosa tra produzione elettrica rinnovabile e produzione di idrogeno, quest’ultimo rischierebbe di utilizzare indirettamente elettricità proveniente dalla rete generale, che in molti Paesi continua a essere alimentata anche da carbone, gas naturale e altre fonti fossili. In tale scenario, un prodotto formalmente classificato come “verde” potrebbe avere un’impronta climatica meno favorevole di quanto suggerisca la sua etichetta.
La questione assume particolare importanza perché le definizioni normative producono effetti economici concreti. La classificazione di un progetto come “idrogeno rinnovabile” o “idrogeno a basse emissioni” può determinare l’accesso a sussidi pubblici, certificati ambientali, quote obbligatorie di mercato e altre forme di sostegno economico. Per il fronte contrario, definire standard troppo permissivi significa correre il rischio di finanziare tecnologie che non garantiscono riduzioni delle emissioni proporzionate alle risorse investite.
Un dibattito analogo riguarda l’idrogeno blu, prodotto a partire dal gas naturale e associato a sistemi di Carbon Capture and Storage (CCS), cioè tecnologie di cattura e stoccaggio dell’anidride carbonica. In un’analisi pubblicata nel 2026, l’Institute for Energy Economics and Financial Analysis (IEEFA), centro di ricerca indipendente specializzato in economia dell’energia, ha criticato la crescente apertura della Germania verso questa tecnologia. Secondo l’IEEFA, il nuovo Hydrogen Acceleration Act, la legge tedesca volta ad accelerare lo sviluppo delle infrastrutture per l’idrogeno, potrebbe favorire investimenti che mantengono un forte legame con il gas naturale e trasferiscono parte dei rischi economici sui contribuenti. L’istituto richiama in particolare il rischio di “lock-in fossile”, espressione utilizzata per descrivere situazioni nelle quali nuovi investimenti in infrastrutture, reti e impianti legati ai combustibili fossili rendono più difficile la successiva transizione verso tecnologie completamente prive di emissioni. In questa prospettiva, l’idrogeno blu potrebbe contribuire alla riduzione delle emissioni rispetto alle tecnologie tradizionali, ma al tempo stesso prolungare la dipendenza da filiere basate sul gas naturale.
Anche l’ACER (Agency for the Cooperation of Energy Regulators), pur riconoscendo che l’idrogeno a basse emissioni può risultare meno costoso di quello pienamente rinnovabile, invita a considerare con attenzione una serie di criticità: l’incertezza sui costi effettivi lungo l’intero ciclo di vita, la necessità di nuove infrastrutture dedicate, i possibili effetti sulle reti energetiche e la persistenza di dipendenze da fonti fossili. Una parte crescente della letteratura scientifica sottolinea inoltre che l’impronta climatica reale dell’idrogeno non può essere valutata osservando soltanto il metodo di produzione, ma deve considerare l’intera catena del valore, dalla produzione al consumo finale.
Per i critici, il punto decisivo è quindi la credibilità ambientale del settore. Se gli standard risultano troppo permissivi, l’idrogeno potrebbe espandersi rapidamente senza garantire i benefici climatici attesi. Se invece le regole diventano molto rigorose, i costi tendono ad aumentare e la diffusione della tecnologia può rallentare. Il conflitto sugli standard non rappresenta dunque un dettaglio tecnico, ma uno degli aspetti centrali del dibattito politico ed economico. In questa prospettiva, la critica non è rivolta all’idrogeno sé, né esclude che alcune filiere possano contribuire alla decarbonizzazione. Il punto è che la crescita del settore dovrebbe essere accompagnata da criteri di certificazione rigorosi, verificabili e trasparenti. In assenza di tali garanzie, secondo il fronte contrario, esiste il rischio che risorse pubbliche significative vengano destinate a filiere con benefici climatici incerti o fortemente variabili, a seconda delle condizioni operative reali.
Nina Celli, 9 giugno 2026
I costi elevati sono un problema di fase, non una condanna definitiva
Giudicare questa tecnologia esclusivamente sulla base dei costi attuali, come sostengono alcuni contrari, rischia di fornire un quadro incompleto. Secondo questa impostazione, i prezzi oggi elevati riflettono soprattutto il fatto che il settore si trova ancora in una fase iniziale di sviluppo, caratterizzata da volumi limitati, infrastrutture incomplete, mercati poco liquidi e incertezza regolatoria. In altre parole, l’idrogeno non sarebbe costoso perché intrinsecamente inefficiente o inutilizzabile, ma perché non ha ancora raggiunto una scala industriale sufficiente.
L’International Energy Agency (IEA), l’Agenzia Internazionale dell’Energia, osserva nel Global Hydrogen Review 2025 che il settore è passato in pochi anni da una fase dominata da progetti dimostrativi a una fase caratterizzata da oltre duecento investimenti impegnati a livello mondiale. Pur evidenziando le difficoltà ancora presenti, il rapporto segnala una crescita significativa del numero di impianti, delle politiche pubbliche dedicate e degli investimenti industriali. Per i sostenitori dell’idrogeno, questo cambiamento indica che il settore sta progressivamente uscendo dalla dimensione sperimentale e sta iniziando a costruire le condizioni necessarie per una futura riduzione dei costi.
Una valutazione analoga emerge dal rapporto International Green Hydrogen Report 2026 dello studio legale internazionale Bird & Bird. L’analisi rileva che in molti mercati il problema principale non è più dimostrare la fattibilità tecnica della produzione di idrogeno rinnovabile, ma costruire un quadro economico e normativo sufficientemente stabile. Le criticità individuate riguardano soprattutto la struttura dei contratti di acquisto, la disponibilità di incentivi, le procedure autorizzative, l’accesso alle infrastrutture e la prevedibilità delle regole. Per i favorevoli, ciò suggerisce che la sfida è sempre meno tecnologica e sempre più istituzionale e finanziaria.
Da questa prospettiva, gli incentivi pubblici non vengono interpretati come un sostegno permanente destinato a mantenere artificialmente in vita il settore. Vengono invece considerati uno strumento temporaneo per superare le difficoltà tipiche della fase iniziale di sviluppo di una nuova filiera industriale. L’obiettivo sarebbe consentire la crescita della domanda, favorire gli investimenti privati, aumentare i volumi produttivi e creare le condizioni per una graduale riduzione dei costi nel tempo.
Le iniziative europee del 2026 vengono spesso citate come esempi di questa strategia. Il primo ciclo dell’EU Hydrogen Mechanism, concluso il 29 aprile 2026, è stato progettato per facilitare l’incontro tra produttori e potenziali acquirenti di idrogeno, riducendo uno dei principali ostacoli allo sviluppo del mercato: la difficoltà di coordinare simultaneamente domanda e offerta. La European Hydrogen Bank, attraverso aste competitive, assegna invece un sostegno economico ai progetti ritenuti più solidi e promettenti, cercando di limitare il rischio di finanziare iniziative prive di prospettive industriali. A ciò si aggiunge la disciplina europea sugli aiuti di Stato, che ha consentito l’approvazione di programmi nazionali di ampia scala, come il regime italiano da 6 miliardi di euro destinato all’idrogeno rinnovabile.
Per i sostenitori, il significato di questi strumenti non è eliminare il problema dei costi, ma renderlo gestibile. L’intervento pubblico viene visto come un modo per ridurre l’incertezza e favorire la nascita di un mercato che, nel lungo periodo, possa sostenersi sempre più attraverso investimenti privati e relazioni commerciali ordinarie. Anche Hydrogen Europe, l’associazione che rappresenta una parte significativa dell’industria europea dell’idrogeno, ha interpretato i risultati della terza asta della European Hydrogen Bank non come la dimostrazione di una maturità già raggiunta, ma come un segnale della capacità del mercato di selezionare progressivamente i progetti più robusti.
Questa argomentazione si basa inoltre su un precedente storico richiamato frequentemente nel dibattito energetico. Molte tecnologie oggi considerate competitive, come l’energia solare fotovoltaica o l’eolico, hanno beneficiato per anni di incentivi pubblici, programmi di sostegno e politiche industriali prima di raggiungere una diffusione sufficiente a ridurre significativamente i costi. Secondo i favorevoli, i miglioramenti economici non derivano soltanto dall’innovazione tecnologica in senso stretto, ma anche dall’espansione della domanda, dalla standardizzazione dei componenti, dall’aumento della capacità produttiva e dalla costruzione di infrastrutture dedicate.
Per questo motivo, la tesi favorevole sostiene che le politiche climatiche non debbano limitarsi a finanziare esclusivamente le tecnologie che oggi risultano più economiche. Dovrebbero anche creare le condizioni affinché soluzioni ancora immature possano diventare praticabili nei settori in cui saranno necessarie in futuro. In questa lettura, il vero rischio non sarebbe sostenere l’idrogeno in modo mirato e temporaneo, ma rinunciare prematuramente allo sviluppo di una filiera che potrebbe rivelarsi indispensabile per decarbonizzare alcuni comparti industriali e logistici particolarmente difficili.
Il sostegno pubblico all’idrogeno, quindi, può essere giustificato se rimane selettivo, trasparente e legato a obiettivi verificabili. I costi elevati rappresentano una criticità reale, ma non necessariamente una prova dell’inefficacia della tecnologia. Possono essere interpretati come il prezzo di ingresso di una filiera che sta ancora costruendo le proprie infrastrutture, il proprio mercato e la propria scala industriale.
Nina Celli, 9 giugno 2026
Le applicazioni utili esistono, ma sono molto più limitate di quanto si racconti
Una terza critica all’idrogeno riguarda l’estensione delle applicazioni che gli vengono attribuite nel dibattito pubblico e nelle politiche energetiche. Secondo questa posizione, il problema non è stabilire se l’idrogeno possa essere utile, ma capire quanto ampio sia realmente il numero di settori nei quali può offrire un vantaggio rispetto alle alternative disponibili. Questa argomentazione trova sostegno in un commento pubblicato nel gennaio 2026 sulla rivista scientifica “npj Sustainable Mobility and Transport”. Gli autori sostengono che la mobilità a idrogeno si trovi oggi a un vero e proprio “crocevia strategico”. La fattibilità tecnica dei veicoli a celle a combustibile non è più il tema centrale della discussione: ciò che viene messo in discussione è l’opportunità di perseguire obiettivi molto ambiziosi in presenza di una rete di rifornimento ancora limitata, di costi elevati, di esigenze manutentive significative e di una filiera industriale che non ha ancora raggiunto una piena maturità. Per questo motivo, gli autori propongono di abbandonare approcci generalizzati e di orientare le politiche verso strategie territoriali e settoriali più mirate.
La forza di questa critica sta nel fatto che non nega l’esistenza di applicazioni credibili dell’idrogeno. Al contrario, riconosce che in alcuni contesti specifici la tecnologia può svolgere un ruolo utile. Ciò che viene contestato è il passaggio logico che porta da questi casi particolari alla costruzione di una strategia estesa all’intero sistema energetico o all’intero settore dei trasporti.
Anche alcune delle fonti generalmente considerate favorevoli all’idrogeno offrono elementi che supportano questa prudenza. Lo studio pubblicato dall’ENEA (Agenzia nazionale per le nuove tecnologie, l’energia e lo sviluppo economico sostenibile) il 4 giugno 2026 individua un potenziale competitivo delle celle a combustibile nel trasporto merci, ma ne delimita chiaramente il campo di applicazione. I vantaggi emergono soprattutto per determinate percorrenze e per specifiche categorie di veicoli. Lo studio non sostiene che l’idrogeno sia la soluzione migliore per tutti i mezzi di trasporto. Una conclusione analoga emerge dalla rassegna pubblicata su “Nature Reviews Clean Technology”. Gli autori identificano come applicazioni più promettenti l’acciaio, la chimica, l’accumulo energetico di lunga durata e parte del trasporto pesante. Al contrario, considerano meno convincenti altri impieghi spesso associati all’idrogeno, come le automobili private e il riscaldamento degli edifici, settori nei quali l’elettrificazione diretta appare generalmente più efficiente e più competitiva.
Secondo il fronte contrario, queste evidenze portano alla conclusione che l’idrogeno non appare come una tecnologia destinata a trasformare l’intero sistema energetico, ma come una soluzione specialistica per un numero limitato di applicazioni. Se questa premessa è corretta, anche le politiche pubbliche dovrebbero essere costruite di conseguenza. La preoccupazione riguarda infatti il rischio di sviluppare infrastrutture, programmi di sostegno e aspettative industriali sulla base di una domanda futura più ampia di quella che potrebbe effettivamente materializzarsi. L’ACER (Agency for the Cooperation of Energy Regulators), l’agenzia europea che coordina i regolatori nazionali dell’energia, ha sottolineato che le reti dedicate all’idrogeno dovrebbero crescere progressivamente e in linea con la domanda effettiva, per evitare il rischio di stranded assets, cioè infrastrutture costose che potrebbero rimanere sottoutilizzate.
Una preoccupazione simile emerge anche dall’analisi pubblicata su “Nature Energy” da Fabian Odenweller e Falko Ueckerdt. Gli autori osservano che molti dei progetti annunciati negli ultimi anni subiscono ritardi, ridimensionamenti o cancellazioni e che il fabbisogno di sostegno pubblico potrebbe risultare molto superiore alle previsioni iniziali. Questo alimenta il dubbio che le aspettative di crescita del settore possano essere sovrastimate.
Anche E3G, organizzazione indipendente specializzata in politiche climatiche e transizione energetica, invita l’Unione europea a definire una chiara gerarchia degli usi dell’idrogeno, concentrando risorse e incentivi nei comparti in cui la tecnologia è realmente difficile da sostituire.
La conclusione non è che l’idrogeno debba essere abbandonato. È piuttosto che la sua utilità non dovrebbe essere confusa con una vocazione universalistica. Per il fronte contrario, il rischio principale non è utilizzare troppo poco idrogeno, ma costruire strategie industriali, infrastrutturali e regolatorie assumendo che il suo mercato futuro sarà molto più ampio di quanto suggeriscano le evidenze disponibili. In questa prospettiva, il successo della tecnologia dipenderebbe proprio dalla capacità di limitarne l’impiego ai casi in cui offre un vantaggio chiaro e difficilmente sostituibile.
Nina Celli, 9 giugno 2026