
L’Europa deve tornare ad acquistare gas russo?
PRO O CONTRO?
Dal 2022, il tema del gas russo è diventato uno dei nodi più controversi del dibattito pubblico europeo. Non riguarda solo l’impatto su bollette, competitività industriale e inflazione, ma coinvolge anche questioni di sicurezza, sanzioni, diritto dell’UE e politica estera.
Per decenni, l’Unione europea ha costruito un’integrazione energetica con la Federazione Russa basata su contratti di lungo periodo e grandi infrastrutture. Tuttavia, l’invasione dell’Ucraina da parte della Russia e la successiva “strumentalizzazione” delle forniture hanno trasformato questa interdipendenza in un problema di sicurezza collettiva. Già con la Dichiarazione di Versailles dell’11 marzo 2022, i leader europei si sono impegnati a ridurre e poi eliminare la dipendenza energetica dalla Russia.
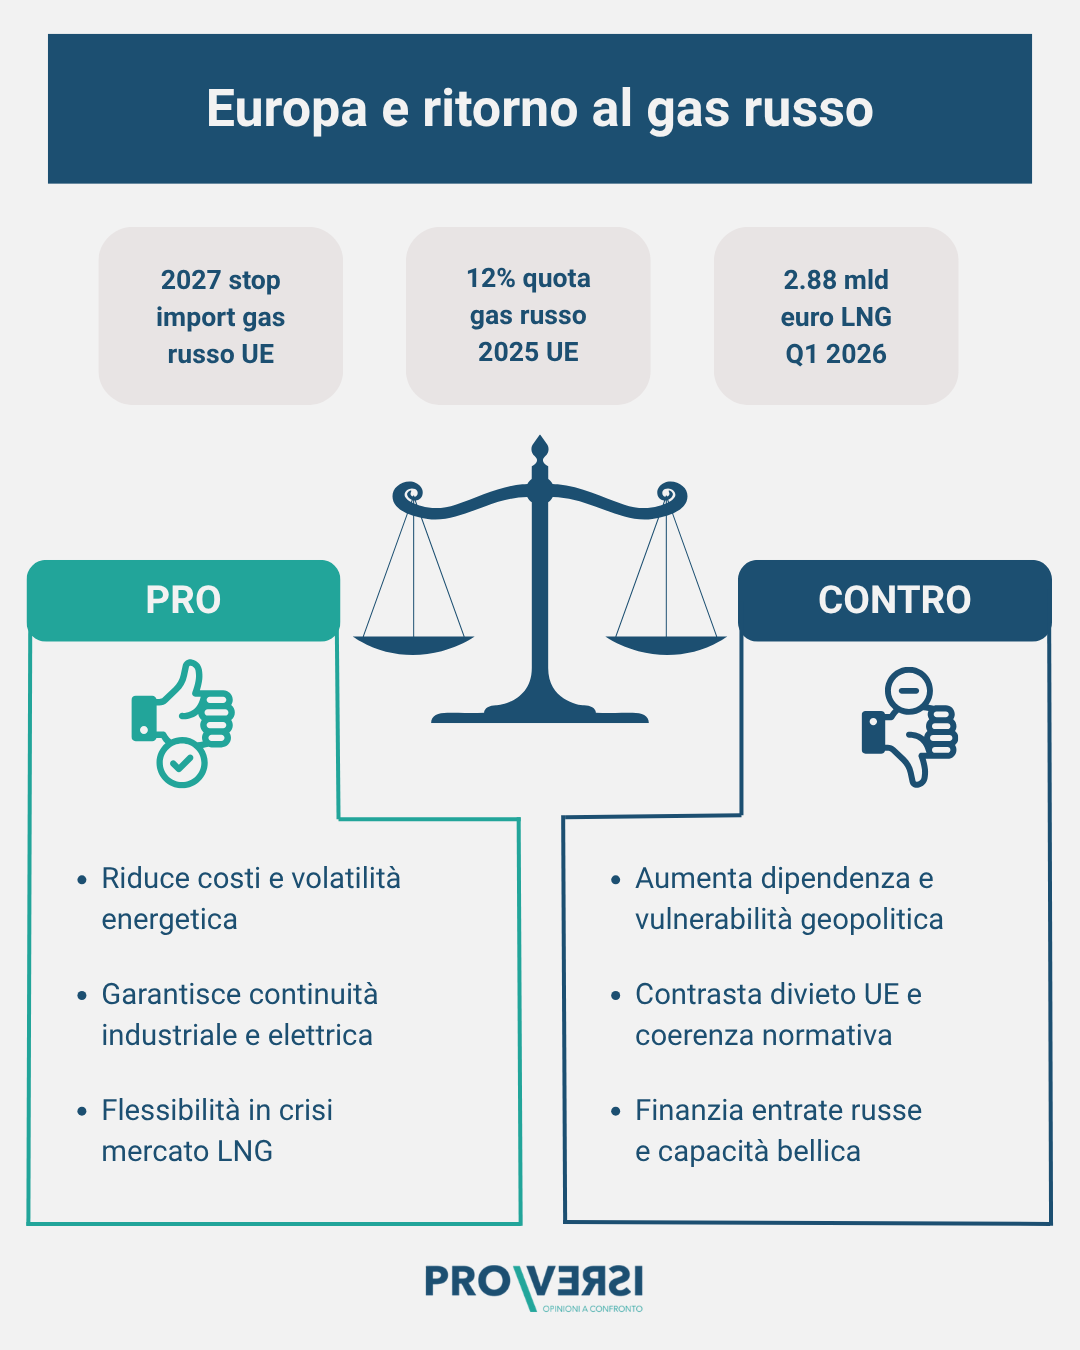
IL DIBATTITO IN 2 MINUTI:
Ridurre volatilità e costi energetici; evitare shock prolungati su imprese energivore.
La Russia ha già usato l’energia come leva geopolitica; rischio di nuova coercizione.
È auspicabile un ritorno limitato e contingente, senza tornare ai livelli pre-2022.
ONG e tracker associano import LNG e ricavi che sostengono la capacità bellica russa.
Sospendere (o rimodulare) il divieto può essere una polizza contro shock estremi

Una parte del dibattito sostiene che, in presenza di shock gravi e prolungati sul mercato globale del GNL, l’Europa dovrebbe almeno mantenere aperta la possibilità di riacquisti limitati di gas russo come strumento di gestione del rischio. La logica è di breve periodo: quando un grande collo di bottiglia geopolitico riduce l’offerta disponibile, l’Europa rischia di entrare in competizione diretta con l’Asia per i carichi, subendo rialzi di prezzo e potenziali carenze per industrie e generazione elettrica. Il contesto di crisi nello Stretto di Hormuz viene spesso citato come esempio di come eventi extraeuropei possano comprimere i bilanci globali del gas e far risalire la centralità di fornitori “vicini”.
In questa cornice, le parole dell’AD di Eni Claudio Descalzi sono diventate un punto di riferimento per la posizione favorevole: l’invito a “sospendere” il bando UE sui volumi di GNL russo dal 2027 viene motivato con la necessità di evitare “dogmi” in una fase di instabilità, preservando continuità industriale e sicurezza elettrica. A supporto, i documenti tecnici di sistema segnalano che l’Europa entra nella stagione di iniezione estiva 2026 con livelli di stoccaggio inferiori a quelli dei tre anni precedenti e con necessità di aumentare import LNG per ricostituire riserve in vista dell’inverno; l’European Network of Transmission System Operators for Gas (ENTSOG) evidenzia inoltre le tensioni sui mercati globali e sottolinea la necessità di mantenere un’elevata flessibilità operativa.
Un argomento complementare è che “diversificazione” non significa necessariamente “esclusione totale”. Alcuni esponenti del settore energetico europeo hanno infatti ipotizzato, in passato, un ritorno parziale alle importazioni di gas russo in caso di pace o stabilizzazione, ma su volumi molto più contenuti rispetto al periodo precedente al 2022 (ad esempio nell’ordine di alcune decine di miliardi di metri cubi all’anno). In questa prospettiva, il gas russo diventerebbe una componente marginale del mix energetico, utile a stabilizzare i prezzi senza ricreare una dipendenza dominante.
Inoltre, i sostenitori di questa posizione osservano che la stessa Unione europea ha previsto, nella propria architettura normativa, alcune “valvole di sicurezza”. Il Consiglio dell’UE contempla infatti la possibilità che la Commissione sospenda temporaneamente il divieto in caso di emergenza o di grave rischio per la sicurezza degli approvvigionamenti. Questa clausola viene interpretata come il riconoscimento che, in situazioni estreme, la priorità può tornare alla disponibilità fisica del gas.
La tesi favorevole non implica necessariamente un ritorno strutturale al gas russo, ma sostiene piuttosto l’opportunità di mantenere una flessibilità mirata, temporanea e condizionata, per evitare che eventuali criticità del mercato globale del GNL si traducano in crisi industriali o sociali su larga scala.
Nina Celli, 16 aprile 2026
Tornare al gas russo significherebbe reintrodurre una vulnerabilità che l’UE sta chiudendo per legge
La tesi contraria parte dal presupposto che il gas russo non sia una merce “neutrale”, perché la relazione energetica con Mosca è stata interpretata – nella cornice istituzionale europea – come una dipendenza strategica che può essere usata come leva coercitiva. Questo giudizio è incorporato nei documenti politici e normativi: dalla Dichiarazione di Versailles che lega sicurezza e riduzione delle dipendenze energetiche, fino ai considerando del Regolamento (UE) 2026/261 che richiamano interruzioni, manipolazioni e impatti sui prezzi, descrivendo la necessità di eliminare l’esposizione ai rischi di mercato e di sicurezza derivanti dalla dipendenza da forniture russe.
In termini pratici, il “ritorno” è visto come un passo indietro in un percorso che l’UE ha già trasformato in obbligo giuridico. L’accordo del 3 dicembre 2025 e la successiva attuazione indicano un phase-out “graduale ma permanente”, con date e meccanismi che puntano a chiudere progressivamente LNG e gasdotti; la logica è rendere la scelta non contingente, ma strutturale. Il Consiglio, nel dare il via libera definitivo, insiste su tracciabilità, controlli e sanzioni elevate, proprio per evitare elusioni e rendere effettivo il divieto; ciò implica che riaprire gli acquisti non sarebbe una semplice decisione di mercato, ma richiederebbe modifiche normative e un riassetto di governance, potenzialmente divisivo tra Stati membri.
L’UE ha costruito negli ultimi anni un quadro di sicurezza dell’approvvigionamento basato su stoccaggi, diversificazione e riduzione della domanda, proprio per ridurre ricatti e vulnerabilità. La strategia REPowerEU (2022) indicava risparmio energetico, diversificazione e rinnovabili come strumenti per affrancarsi dai combustibili russi e mitigare crisi future. Tornare al gas russo, secondo i contrari, indebolirebbe la credibilità di questo impianto: se ogni shock riapre l’opzione russa, gli incentivi a investire in alternative (infrastrutture LNG, flessibilità elettrica, efficienza, rinnovabili) potrebbero ridursi.
I contrari sottolineano inoltre che il “ritorno” non sarebbe necessariamente disponibile nelle quantità o nelle condizioni del passato: i flussi residui via tubo risultano già oggi, in parte, limitati a specifiche rotte (richiamate anche in documenti tecnici) e il sistema UE si sta preparando a dipendere sempre più dal mercato LNG globale. In questo scenario, la priorità non sarebbe ricostruire la dipendenza precedente, ma rafforzare resilienza, domanda flessibile e capacità di risposta comune agli shock.
Nina Celli, 16 aprile 2026
Un ritorno limitato e regolato sarebbe meno rischioso di una nuova dipendenza unilaterale
Una seconda linea favorevole – più prudente e di carattere “tecnico” – non propone di tornare alla situazione precedente al 2022, ma di mantenere uno spazio regolato per importazioni selettive o per prolungare nel tempo contratti e volumi già esistenti. L’idea di fondo è che il problema principale non sia il gas russo in sé, bensì la concentrazione della dipendenza: ieri dalla Russia, oggi dai colli di bottiglia del GNL e da un numero limitato di grandi esportatori. In questa prospettiva, la soluzione ottimale sarebbe un mix più equilibrato, basato su fornitori e rotte diversificate, sulla possibilità di sostituire pipeline e GNL e su una domanda complessivamente più bassa grazie a efficienza ed elettrificazione.
I dati istituzionali indicano che la quota di gas russo nelle importazioni europee è già diminuita rispetto al 2021 e che l’UE ha compensato con maggiori forniture da Norvegia, Stati Uniti e Nord Africa. Tuttavia, la Russia continua a rappresentare una componente non trascurabile del mix: secondo dati del Consiglio, nel 2025 mantiene ancora una quota a due cifre sul totale delle importazioni (tra gas via tubo e GNL). Questo evidenzia che l’uscita completa non è stata immediata e che la sostituzione richiede tempo, investimenti e costi.
Dal punto di vista giuridico e operativo, chi sostiene un ritorno “limitato” sottolinea che il quadro normativo europeo prevede già periodi transitori e procedure di autorizzazione preventiva. In altre parole, non si tratta di lasciare la decisione ai singoli operatori, ma di inserirla in un sistema regolato, basato su verifiche di origine, notifiche contrattuali e controlli. Le linee guida della Commissione chiariscono come applicare queste regole, come certificare il paese di produzione e come gestire situazioni complesse – ad esempio nel caso di miscele o rotte indirette – riducendo il rischio di elusione e rendendo più gestibili eventuali eccezioni.
Un ulteriore elemento riguarda il legame tra sicurezza energetica e sicurezza industriale. In contesti di prezzi elevati e forte volatilità, i settori ad alto consumo di gas possono perdere competitività, ridurre la produzione o delocalizzare. In quest’ottica, mantenere un canale aggiuntivo, anche se politicamente controverso, potrebbe svolgere una funzione di “ammortizzatore”, almeno fino a quando l’offerta globale di GNL aumenterà e le rinnovabili, insieme alle infrastrutture, avranno ridotto in modo strutturale il fabbisogno di gas. La scelta, quindi, non sarebbe tra un sì o un no assoluto alla Russia, ma tra una volatilità potenzialmente destabilizzante e un sistema di approvvigionamento più ampio e resiliente.
Nina Celli, 16 aprile 2026
Acquistare gas russo significa alimentare entrate russe e indebolire la logica delle sanzioni
Una seconda tesi contraria si concentra sul tema dei flussi finanziari. Secondo ONG, analisti e centri di monitoraggio, continuare o riprendere gli acquisti europei di gas e GNL russi genera entrate che possono sostenere la capacità economica e, indirettamente, quella militare della Russia. In questa prospettiva, la questione non è solo energetica, ma riguarda anche la coerenza con gli obiettivi delle misure restrittive adottate dall’UE. Le FAQ della Commissione sul divieto di GNL chiariscono esplicitamente che lo scopo delle sanzioni è indebolire la base economica russa e limitarne la capacità di sostenere il conflitto, evitando “scappatoie” che ne comprometterebbero l’efficacia.
Le argomentazioni basate su dati empirici richiamano spesso analisi indipendenti su importazioni e pagamenti. L’organizzazione Urgewald, utilizzando dati Kpler, ha stimato che nel primo trimestre del 2026 l’UE abbia importato numerosi carichi di GNL dal progetto Yamal, con pagamenti pari a diversi miliardi di euro e con consegne in gran parte dirette verso porti europei. Questa dinamica viene interpretata come una leva economica non pienamente utilizzata. Analogamente, il centro di ricerca CREA, nel suo report mensile pubblicato il 13 aprile 2026, evidenzia che una quota significativa dei carichi di GNL russo arrivati a destinazione nel marzo 2026 è stata scaricata in Stati membri dell’UE e che, in contesti di aumento dei prezzi, tali flussi possono tradursi in un incremento rilevante dei ricavi complessivi russi.
Alla luce di questi elementi, la tesi contraria sostiene che un eventuale ritorno al gas russo comporterebbe costi politici e strategici. Da un lato, indebolirebbe la deterrenza economica costruita attraverso le sanzioni; dall’altro, rischierebbe di generare ambiguità sulla reale volontà europea di ridurre le entrate energetiche della Russia. Inoltre, potrebbe favorire una narrativa di “normalizzazione” dei rapporti energetici in assenza di un cambiamento sostanziale del contesto geopolitico. I contrari sottolineano anche che l’UE ha progressivamente trasformato la propria strategia: da un sistema basato su sanzioni, per definizione modificabili, a un impianto regolatorio più stabile, proprio per ridurre l’incertezza e limitare possibili arretramenti. L’accordo del 3 dicembre 2025, infatti, parla esplicitamente di una fine “permanente” delle importazioni di gas russo e di un rafforzamento delle misure contro le elusioni.
Secondo questa posizione, dunque, il punto non è negare l’esistenza di shock energetici, ma evitare che la “soluzione russa” diventi una risposta ricorrente alle crisi. La strategia alternativa – sostenuta anche da analisi accademiche sullo shock di Hormuz – consiste nel rafforzare la sicurezza energetica in modo strutturale: riducendo la dipendenza dai combustibili fossili importati, accelerando lo sviluppo di energia pulita domestica, potenziando le reti e aumentando la flessibilità del sistema, invece di reintrodurre una dipendenza già considerata problematica.
Nina Celli, 16 aprile 2026